
 Accueil
 Envoyer à un ami
 Version imprimable
 Partager

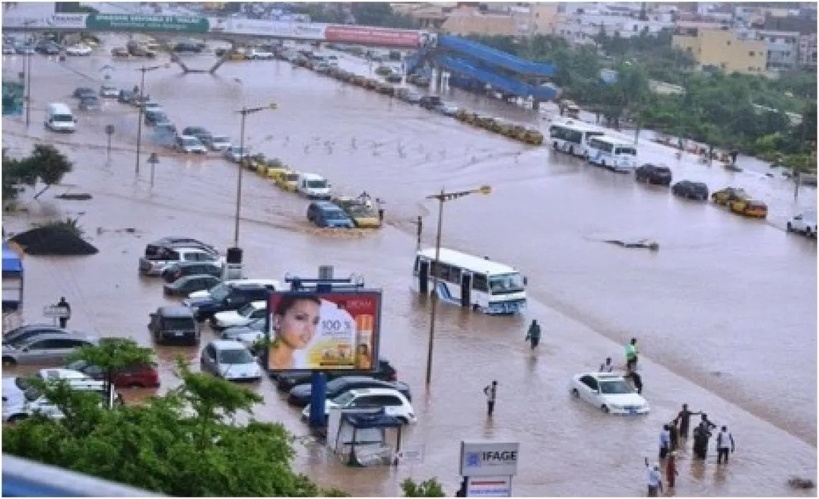
Les fortes pluies enregistrées ces derniers jours à Dakar et dans sa banlieue ont causé d’importants dégâts matériels (des véhicules immobilisés ou totalement immergés, commerces inondés, stocks et équipements endommagés). Face à cette situation, la question de l’indemnisation des victimes devient de plus en plus préoccupante. Pour Papa Ousmane Diop, directeur du Marché entreprises et de la réassurance à AXA Sénégal, « une assurance automobile ne couvre pas nécessairement les dommages liés aux inondations ».
Interrogé sur le nombre de déclarations enregistrées depuis le début des dernières fortes pluies et sur les zones les plus touchées, le responsable d’AXA Sénégal indique qu’il est encore trop tôt pour dresser un bilan définitif.
« À ce stade, il est encore trop tôt pour communiquer un bilan définitif des sinistres liés aux dernières fortes pluies. Les déclarations de sinistres commencent à peine à arriver et les équipes sont actuellement mobilisées pour les enregistrer, les qualifier et organiser les expertises nécessaires. Nous observons naturellement des déclarations concernant principalement les dommages aux véhicules, les commerces et les biens immobiliers, avec des niveaux de dommages qui peuvent être très variables selon les situations. Nous sommes également en train de consolider la répartition géographique des sinistres afin de pouvoir communiquer des chiffres fiables. Nous préférons donc attendre que cette consolidation soit achevée plutôt que de communiquer des données partielles qui pourraient être révisées dans les prochains jours », a-t-il déclaré dans un interview avec le journal L’Observateur.
Commerces : les stocks et équipements ne sont pas automatiquement couverts
Pour les commerçants dont les boutiques ont été touchées par les eaux, les dégâts peuvent largement dépasser les dommages causés aux murs. Stocks détruits, équipements endommagés et interruption de l’activité peuvent rapidement alourdir la facture.
Selon Papa Ousmane Diop, une assurance multirisque professionnelle peut couvrir plusieurs catégories de dommages. Toutefois, l’indemnisation dépend des garanties souscrites et des conditions prévues dans le contrat.
« Une assurance multirisque professionnelle peut couvrir différents types de dommages subis par un commerce, mais les garanties dépendent du contrat souscrit et des options choisies. Selon les contrats, peuvent notamment être couverts les dommages aux bâtiments, aux aménagements, au mobilier et aux équipements, ainsi que les marchandises et les stocks lorsqu'ils sont garantis contre le risque concerné. La perte d'exploitation peut également être couverte lorsqu'une garantie spécifique a été souscrite. Elle permet, dans les conditions prévues au contrat, de compenser tout ou partie de la perte de marge ou des charges qui continuent à courir pendant la période d'interruption consécutive à un sinistre garanti », a-t-il indiqué.
Le responsable d’AXA Sénégal rappelle qu’être assuré ne signifie pas que toutes les conséquences d’une inondation seront automatiquement prises en charge.
« C'est un point important : être assuré ne signifie pas nécessairement que l'ensemble des conséquences économiques d'une inondation sera automatiquement indemnisé. Tout dépend des garanties souscrites, des capitaux assurés, des franchises et des conditions du contrat. Concernant la proportion de commerçants effectivement assurés, nous ne souhaitons pas extrapoler à partir de notre seul portefeuille. Cette donnée nécessite une approche de marché consolidée. En définitive, il faut retenir que la question de la sous-assurance des activités commerciales et professionnelles reste un véritable enjeu de protection au Sénégal », a précisé Papa Ousmane Diop.
Véhicules noyés : pas de montant forfaitaire
Pour les propriétaires de véhicules lourdement endommagés ou déclarés irréparables après avoir été immergés, aucune indemnisation forfaitaire n’est prévue.
« Il n'existe pas de montant forfaitaire d'indemnisation pour un véhicule lourdement endommagé par une inondation. L'indemnisation dépend notamment de la valeur du véhicule, de son ancienneté, de son état au moment du sinistre, des garanties souscrites et des modalités prévues au contrat. Lorsque le véhicule est techniquement irréparable ou que le coût des réparations est disproportionné par rapport à sa valeur, l'indemnisation est déterminée conformément aux dispositions du contrat et aux conclusions de l'expertise », a-t-il souligné.
Dans certains cas, l’assuré peut également ne rien percevoir. « Il peut effectivement exister des situations dans lesquelles aucune indemnisation n'est due, notamment lorsque le dommage n'entre pas dans le périmètre des garanties souscrites ou lorsque certaines conditions contractuelles ne sont pas réunies. C'est pourquoi il est important, avant tout sinistre, de bien vérifier avec son assureur les risques effectivement couverts par son contrat », a-t-il soutenu.
Les principales causes de non-indemnisation
L’absence de garantie couvrant le risque, une exclusion prévue au contrat ou encore le dépassement des capitaux garantis peuvent conduire à une absence d’indemnisation.
« Il faut distinguer un refus d'indemnisation d'un sinistre qui n'est tout simplement pas couvert par le contrat. L'assurance intervient lorsque le dommage correspond à un risque garanti et dans les limites prévues par le contrat. Les principales situations de non-indemnisation peuvent notamment être liées à l'absence de garantie couvrant le risque concerné, à une exclusion contractuelle, au dépassement des limites ou capitaux garantis, ou encore au non-respect de certaines conditions prévues au contrat », a avancé Mr Diop.
Pour les véhicules, le niveau de couverture souscrit est donc déterminant.
« Pour les véhicules, par exemple, la garantie applicable dépend du niveau de couverture souscrit. Une assurance automobile ne couvre pas nécessairement les dommages liés aux inondations. Pour les commerces, la situation est comparable : les dommages aux stocks, aux équipements ou les pertes d'exploitation doivent faire l'objet de garanties adaptées. C'est précisément pour cette raison que nous encourageons les assurés à vérifier régulièrement leurs garanties, leurs capitaux assurés et leurs franchises, notamment à l'approche et pendant la saison des pluies », a-t-il indiqué.
Les chiffres de l’hivernage encore en cours de consolidation
Concernant le nombre total de déclarations enregistrées depuis le début de l’hivernage, les montants déjà décaissés et l’état d’avancement des dossiers, AXA Sénégal dit procéder encore à la consolidation des données.
« Depuis le début de l'hivernage, les équipes suivent de manière rapprochée l'évolution des déclarations liées aux intempéries. Nous sommes actuellement en train de consolider les données afin de distinguer les dossiers déjà indemnisés, ceux qui sont en cours d'expertise ou d'instruction et ceux qui, après analyse, ne relèvent pas des garanties prévues par les contrats. Nous souhaitons communiquer des chiffres fiables et définitivement consolidés plutôt que des données provisoires susceptibles d'évoluer fortement avec les nouvelles déclarations », a-t-il dit.
Sur les délais d’indemnisation, le responsable d’AXA Sénégal précise qu’ils varient en fonction de la complexité du sinistre.
« Notre objectif est en tout cas de traiter les dossiers dans les meilleurs délais, avec une attention particulière portée aux situations les plus urgentes et aux assurés dont l'activité économique est directement affectée. Il faut également rappeler que le délai d'indemnisation varie selon la nature du sinistre. Un dommage simple et documenté peut être traité rapidement, tandis qu'un sinistre important nécessitant une expertise, une évaluation détaillée des dommages ou la vérification de plusieurs éléments contractuels peut naturellement prendre davantage de temps », a-t-il souligné.
Autres articles
-
Keur-Ayib : les Douanes saisissent 3200 téléphones cachés dans un camion de foin
-
Aquaculture : Dakar accueille le premier Salon international
-
La tragédie des inondations (Par Mamadou Lamine Diallo)
-
Kolda : la jeunesse plaide pour un plan communal de l’emploi
-
Rentrée scolaire : le ministère de l’Éducation reporte la reprise au 12 octobre
 Keur-Ayib : les Douanes saisissent 3200 téléphones cachés dans un camion de foin